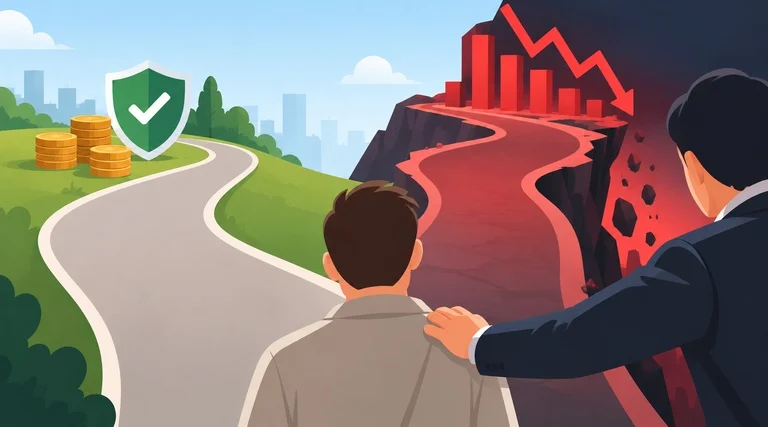

Perder dinheiro em um investimento inadequado é culpa do investidor?
Essa pergunta ronda a cabeça de quase todo investidor que perdeu uma parte relevante do patrimônio num produto que parecia seguro. Na maioria das vezes, porém, a resposta que a própria pessoa formula internamente está equivocada.
Antes de qualquer análise sobre documentos, prazos ou valores, convém entender uma coisa com clareza: existe uma divisão legal de responsabilidades nesse tipo de operação, e ela não começa — nem termina — na decisão do investidor de aceitar a recomendação recebida.
Não: a lei atribui à instituição financeira o dever de avaliar o perfil antes de vender o produto
A primeira coisa que precisa ficar clara: essa análise não constitui um favor da corretora. Trata-se de uma obrigação dela. Antes de recomendar qualquer investimento, bancos e corretoras precisam verificar se aquele produto apresenta compatibilidade com o perfil do cliente.
Tal verificação inclui o quanto ele pode perder, quanto tempo pretende manter o dinheiro aplicado e o que já sabe sobre o tipo de produto oferecido. Esse processo possui nome técnico — suitability — mas o conceito é simples: o investimento precisa fazer sentido para quem está investindo, não só para quem está vendendo.
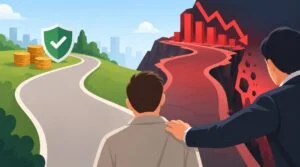
Quando essa verificação não acontece, ou acontece só no papel, o problema deixa de ser uma escolha ruim do investidor. A situação se transforma numa falha de quem tinha o dever legal de proteger esse ponto antes da venda.
O que muda quando o produto vendido não correspondia ao perfil declarado
Nem toda perda em investimento configura falha de suitability. Um produto de risco pode gerar prejuízo mesmo quando foi bem indicado — isso é parte natural do mercado financeiro.
O que muda o cenário é o descompasso entre o que o cliente declarou e o que a corretora ofereceu. Se o cadastro registra perfil conservador ou moderado, e o produto vendido carregava risco relevante de perda de capital — como ocorreu em casos envolvendo COEs ligados a empresas como Braskem e Ambipar —, esse descompasso é o que caracteriza a ruptura de suitability. Nessas situações, a contratação de um advogado para ruptura de suitability torna-se crucial para reivindicar a reparação devida.
Parece uma diferença sutil, mas transforma tudo: a questão não envolve avaliar se o investimento representou bom ou mau negócio. O que importa é verificar se ele deveria ter sido oferecido àquela pessoa, daquela forma, sem explicação adicional sobre o risco envolvido.
Por que a vergonha de “ter caído nisso” não deveria impedir a busca por orientação
Após perder parte relevante do patrimônio, muita gente carrega uma pergunta silenciosa: será que eu devia ter percebido antes? Essa pergunta é compreensível, mas parte de uma premissa que não corresponde à divisão real de responsabilidades.
Ninguém exige do investidor o conhecimento técnico de quem atua no mercado financeiro todos os dias. A lei coloca esse dever de avaliação do lado da instituição, não do lado de quem confiou numa recomendação profissional.
Compreender se houve falha de suitability, e o que isso muda no caso, demanda análise técnica. Não se trata de uma conclusão que a vergonha deveria antecipar por conta própria, tampouco algo que o investidor precise resolver sozinho antes de buscar orientação com um advogado para ruptura de suitability.
Compreender que a responsabilidade recai sobre a instituição financeira é o primeiro passo, mas saber quando essa falha de suitability se transforma em direito processual contra a corretora exige análise sobre prazos, documentação e estratégia adequada ao caso concreto.
O que a CVM exige das corretoras antes de recomendar um investimento?
Se o dever de avaliar o perfil do investidor existe, cabe perguntar de onde ele vem. A resposta possui nome e número: Resolução CVM nº 30/2021.
Conhecer essa norma, ainda que superficialmente, facilita a compreensão do motivo pelo qual a divisão de responsabilidade discutida até aqui não constitui uma interpretação favorável ao investidor — trata-se do que a própria regulação do mercado financeiro já estabelece.
A Resolução CVM 30/2021 e o dever de verificação de suitability
Em janeiro de 2025, a própria CVM publicou um estudo avaliando se essa regra estava, de fato, cumprindo seu papel no mercado. A pesquisa ouviu mais de 2.800 investidores e comparou o cenário brasileiro com práticas internacionais. A conclusão: a norma apresenta eficácia positiva, mas permanece abaixo do seu potencial.
O próprio regulador reconheceu, oficialmente, que o processo de suitability aplicado pelas instituições nem sempre funciona como deveria — e apontou sete recomendações de aperfeiçoamento a partir disso. Esse dado transforma o ponto de partida de quem perdeu dinheiro achando que “só aconteceu com ele”. Não se trata de uma percepção isolada. Configura algo que o regulador do próprio mercado já identificou como um problema sistêmico, não como exceção.
O que o estudo da CVM de 2025 revelou sobre falhas nesse processo
Em janeiro de 2025, a própria CVM publicou um estudo avaliando se essa regra estava, de fato, cumprindo seu papel no mercado. A pesquisa ouviu mais de 2.800 investidores e comparou o cenário brasileiro com práticas internacionais.
A conclusão: a norma apresenta eficácia positiva, mas permanece abaixo do seu potencial. O próprio regulador reconheceu, oficialmente, que o processo de suitability aplicado pelas instituições nem sempre funciona como deveria — e apontou sete recomendações de aperfeiçoamento a partir disso.
Esse dado transforma o ponto de partida de quem perdeu dinheiro achando que “só aconteceu com ele”. Não se trata de uma percepção isolada. Configura algo que o regulador do próprio mercado já identificou como um problema sistêmico, não como exceção.
Diferença entre aplicar o questionário e cumprir de fato o dever de adequação
Um ponto passa despercebido na maioria das explicações sobre o tema: ter um questionário de suitability preenchido não significa, automaticamente, que o dever de adequação foi cumprido.
Uma coisa é a corretora aplicar o formulário. Outra, bem diferente, é usar o resultado desse documento para filtrar o que pode ou não ser oferecido àquele cliente.
Quando o produto vendido contraria o perfil que o próprio questionário revelou, o cumprimento foi apenas formal — no papel, não na prática. Essa distinção entre forma e substância costuma determinar se houve ou não ruptura de suitability em um caso concreto.
Justamente essa diferença separa um formulário assinado de uma prova consistente de que a instituição cumpriu, de fato, o que a lei exige dela.
Ruptura de suitability é o mesmo que fraudes financeiras?
Após compreender que existe uma norma exigindo essa avaliação, e que ela pode ter sido cumprida apenas no papel, surge uma dúvida natural: isso constitui fraude?
A resposta carrega mais peso do que parece. Classificar como fraude algo que é, tecnicamente, uma falha de suitability — ou o inverso — pode conduzir à construção do caso sobre o argumento equivocado.
A diferença entre falha de suitability e fraude financeira
Tratam-se de conceitos distintos. Ambos os termos aparecem juntos com frequência, mas descrevem situações diferentes.
Fraude financeira pressupõe enganação deliberada: informação falsa, dado manipulado, produto comercializado com características que não correspondem à realidade. Falha de suitability representa outra questão — a instituição pode ter demonstrado total transparência sobre o produto e, ainda assim, ter cometido o erro de oferecê-lo a alguém para quem ele não era adequado.
Nem toda ruptura de suitability configura fraude. Da mesma forma, nem toda fraude financeira passa, necessariamente, por suitability.
Por que a estratégia jurídica muda conforme a classificação do caso
Essa distinção não permanece apenas no plano teórico — ela altera o caminho processual. Um caso de fraude costuma envolver prova de dolo, isto é, de intenção de enganar. Já um caso de ruptura de suitability, em geral, sustenta-se na comprovação de um dever objetivo que não foi observado, independentemente de haver má-fé.
Tal diferença modifica as provas buscadas, os argumentos empregados e até o tipo de ação proposta. Confundir os dois conceitos, na prática, pode enfraquecer um caso que teria uma via mais direta se classificado corretamente desde o início.
Quando os dois problemas aparecem juntos no mesmo caso
Nem sempre a linha entre eles se apresenta tão nítida. Existem situações em que a corretora, além de vender um produto incompatível com o perfil do cliente, também omitiu informações relevantes sobre os riscos envolvidos — como se sabe ter ocorrido em parte dos casos de COE vendidos como investimento de “baixo risco”.
Quando isso ocorre, o caso pode reunir os dois fundamentos simultaneamente: a falha no dever de adequação e a falha no dever de informação. Identificar com precisão quais desses elementos estão presentes, e em que proporção, determina a construção da tese antes de qualquer decisão sobre como seguir. Contar com um advogado para ruptura de suitability capacitado facilita essa análise técnica desde o princípio.
Mesmo tendo assinado os documentos, ainda é possível provar a falha de suitability?
Após separar fraude de ruptura de suitability, surge o momento em que muita gente trava: “mas eu assinei tudo”. Sozinha, essa frase costuma encerrar qualquer tentativa de questionar o ocorrido — quando não deveria.
Por que a assinatura não comprova, por si só, compatibilidade entre perfil e produto
Talvez essa seja a objeção mais repetida por quem perdeu dinheiro em um investimento assim: “eu assinei, então a culpa é minha”. Convém desfazer esse raciocínio com calma. A assinatura atesta que o documento existiu e que houve formalização.
Não atesta, por si só, que o produto oferecido correspondia ao perfil declarado antes pelo cliente. Uma coisa é o ato formal de assinar; outra, a análise de mérito sobre o que foi, de fato, recomendado. Existem casos em que o perfil registrado era conservador, mas o produto vendido carregava risco relevante de perda de capital — como ocorreu com investidores que aplicaram em COEs ligados a Braskem e Ambipar.
Nessas situações, a assinatura no contrato não anula a inconsistência entre o que constava no perfil e o que constava no produto.
Quais documentos evidenciam a ruptura de suitability
A análise de um caso assim normalmente percorre alguns registros específicos: o formulário de perfil do investidor, o material de oferta entregue no momento da venda, o histórico de comunicação com o assessor e, quando existir, qualquer alerta de risco que deveria ter sido apresentado antes da contratação.
Isoladamente, cada um desses documentos parece só burocracia. Em conjunto, revelam se houve coerência entre o que a instituição sabia sobre o cliente e o que decidiu oferecer.
O papel do questionário de perfil do investidor como prova central
Entre todos esses documentos, o questionário de perfil costuma constituir o ponto de partida da análise. Ele é o registro formal do que o investidor declarou sobre objetivos, conhecimento e tolerância a perdas — exatamente o que deveria orientar qualquer recomendação posterior. Quando esse questionário aponta um perfil e o produto vendido aponta outro, a distância entre os dois é o que sustenta, tecnicamente, uma reclamação por falha de suitability.
Comparar esses pontos com precisão, contudo, exige compreender o significado de cada resposta do formulário em termos de classificação de risco — uma leitura menos direta do que aparenta inicialmente.
Embora a comparação exija compreender o significado de cada resposta do formulário em termos de classificação de risco, casos envolvendo COEs referenciados em Ambipar ilustram exatamente essa distância entre perfil declarado e produto vendido, revelando o que uma análise documental cuidadosa pode demonstrar.
Buscar reparação exige processo administrativo, judicial ou os dois?
Após reunir os documentos que evidenciam a falha, e distinguir isso de uma fraude financeira, surge a pergunta prática: para onde levar esse caso?
O mercado de capitais brasileiro oferece mais de uma porta de entrada para quem deseja questionar uma corretora ou instituição financeira. Identificar qual delas se aplica ao seu caso determina os próximos passos.
O que muda entre reclamar no órgão regulador e ajuizar ação judicial
Há, por exemplo, o Mecanismo de Ressarcimento de Prejuízos (MRP), administrado pela BSM Supervisão de Mercados e vinculado à B3. Criado para ressarcir investidores em situações específicas ligadas à intermediação de operações em bolsa, seu alcance apresenta limites e prazos próprios, variáveis conforme o tipo de operação e de produto envolvido.
Outra alternativa consiste em buscar reparação pela via judicial, através de ação de indenização contra a instituição responsável. Esse trajeto avalia o caso a partir das regras gerais de responsabilidade civil, independentemente de a situação se encaixar nas hipóteses específicas de um mecanismo administrativo.
Qual desses caminhos se aplica a um caso de suitability envolvendo um produto como o COE, especificamente, depende de como aquele produto foi estruturado e distribuído. Trata-se de uma avaliação técnica, não de uma escolha por tentativa.
Para compreender melhor como essas falhas ocorrem especificamente em produtos estruturados como o COE vinculado a Ambipar e Braskem, e quais elementos técnicos costumam sustentar pedidos de reparação nesses casos, veja a análise detalhada em o que aconteceu com COE Ambipar e COE Braskem.
Quando os dois caminhos se complementam
Esses dois caminhos não são necessariamente excludentes. Em determinadas situações, uma reclamação administrativa pode tramitar em paralelo a uma discussão judicial, cada uma tratando de aspectos diferentes do mesmo prejuízo.
Avaliar se vale buscar os dois, apenas um, ou nenhum deles exige análise conjunta das provas reunidas, do valor envolvido e do tipo de produto financeiro em questão. Nenhuma fórmula única serve para todos os casos de ruptura de suitability — cada combinação de perfil, produto e instituição demanda uma leitura própria.
Por que um advogado para investidor especialista em mercado financeiro avalia isso antes de qualquer decisão
Justamente por essa variação de cenário a cenário, definir o caminho certo não constitui uma decisão para tomar isoladamente, baseada em uma pesquisa na internet.
Um advogado para investidor especialista em mercado financeiro examina o histórico da operação, os documentos disponíveis e a natureza do produto para indicar se a via mais adequada é administrativa, judicial, ou as duas em conjunto. Esse cruzamento entre a regra geral e a particularidade de cada caso determina qual caminho apresenta mais consistência técnica para seguir.
E se eu reconhecer esses sinais no meu caso, o que fazer agora?
Ler sobre suitability, sobre o que a CVM exige e sobre a diferença entre processo administrativo e judicial ajuda a entender o que aconteceu. Contudo, isso não substitui uma análise sobre o seu caso específico — cada perfil, cada produto e cada conjunto de documentos conta uma história diferente. Caso você tenha chegado até aqui reconhecendo parte da própria experiência neste texto, o próximo passo não precisa ser grande. Pode ser simplesmente conversar com quem já analisou situações parecidas antes de decidir, sozinho, o que fazer com essa perda.
O escritório Vargas & Mildemberg, com 11 anos de atuação, acompanha casos de investidores que passaram por perdas em produtos como o COE, incluindo situações envolvendo Braskem e Ambipar. Em atendimentos anteriores com falha de informação bem documentada, boa parte dos casos analisados mostrou viabilidade real de questionamento junto à instituição — um padrão observado nesses atendimentos, não uma garantia sobre o seu caso específico, que só uma análise individual pode confirmar. Essa análise inicial de viabilidade não gera compromisso.
Serve para você entender, com uma leitura técnica sobre os seus documentos, se o que aconteceu se encaixa no que foi explicado aqui — e decidir com mais clareza, no seu tempo, qual o próximo passo. Tal conversa pode começar por uma mensagem simples, pelo WhatsApp do escritório, contando o que você viveu.
Quando o produto vendido contraria o perfil que o próprio questionário revelou, o cumprimento foi apenas formal — no papel, não na prática, e compreender como identificar se a corretora errou na recomendação do investimento pode fazer a diferença entre aceitar o prejuízo ou recuperar os valores perdidos.
Marco Antônio B. Mildemberg
Marco Antônio Mildemberg destaca-se como litigator nato, com vasta experiência no contencioso civilista, sem jamais descuidar das negociações pré-processuais, seja como consultor ou parecerista. É ainda responsável pela área de direito imobiliário do escritório, desde a imprescindível due diligence para a aquisição de imóveis até a elaboração e finalização de contratos
Nenhum comentário